Receita Sintonia atualiza classificação: o que pequenas empresas devem conferir
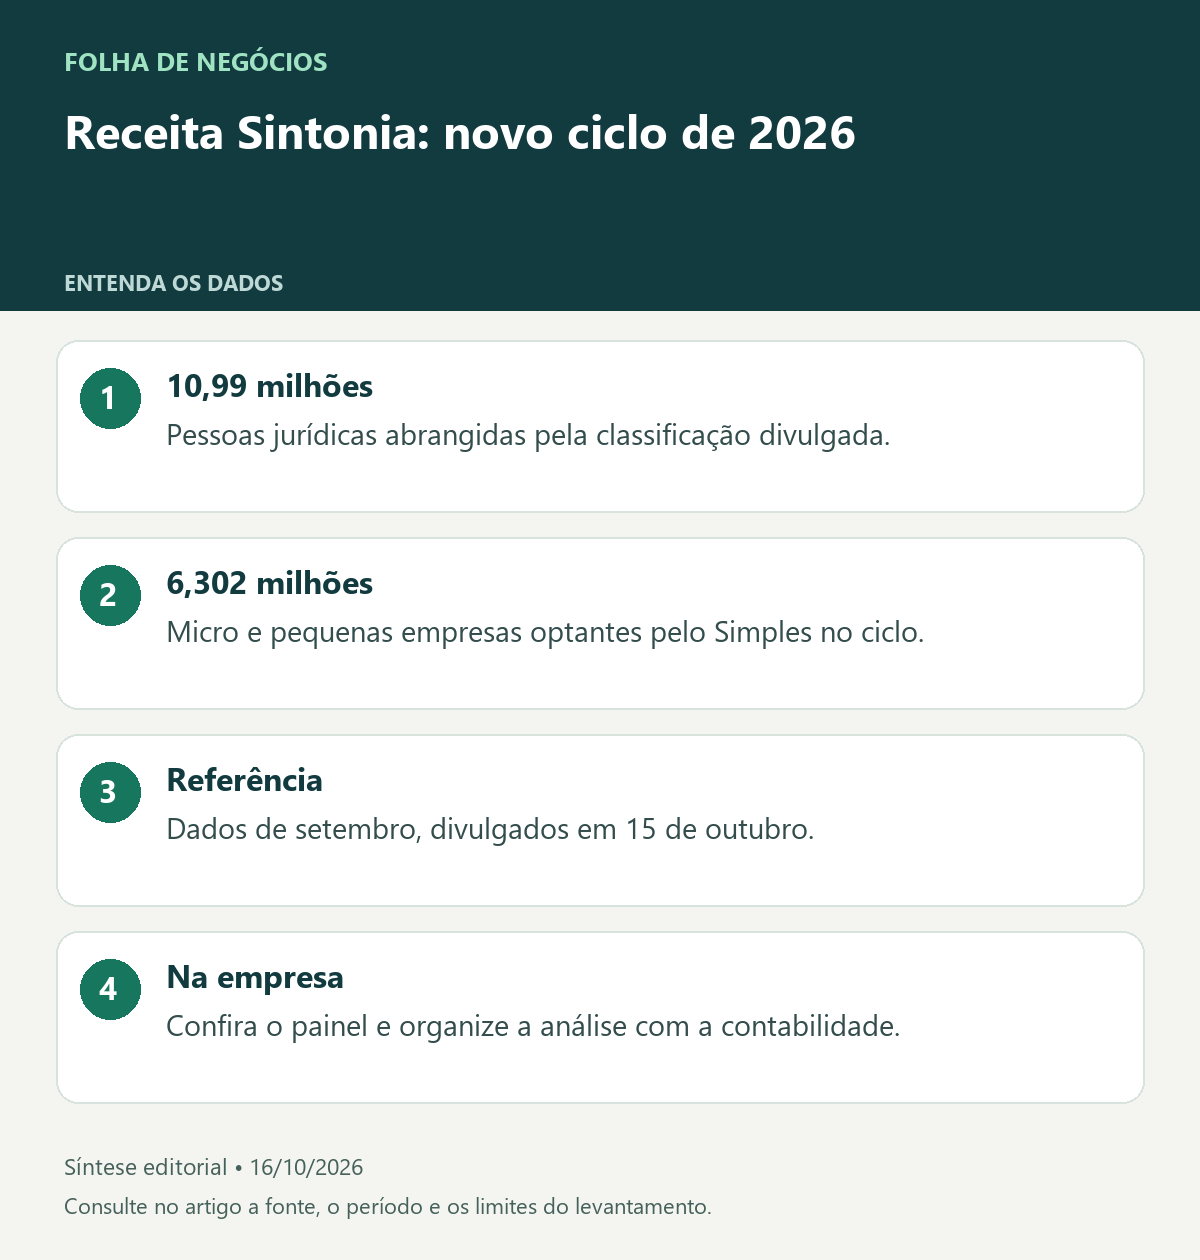
A Receita Federal divulgou em 15 de outubro o terceiro ciclo de classificação de 2026 do Receita Sintonia, com dados de referência de setembro. O levantamento abrange cerca de 10,99 milhões de pessoas jurídicas, incluindo 6,302 milhões de microempresas e empresas de pequeno porte optantes pelo Simples Nacional.
Para o pequeno empresário, a notícia traz uma tarefa prática: entender o que aparece para sua empresa e organizar a conferência com quem cuida da contabilidade. O tamanho do levantamento nacional não diz qual é a situação de um CNPJ específico. Essa resposta depende da consulta e da análise dos registros correspondentes.
O que a Receita informou sobre a consulta
Segundo o órgão, empresas classificadas podem consultar seu grau de conformidade e, quando aplicável, pendências identificadas no painel individualizado. Os canais indicados são o portal do programa e o Portal de Negócios da Redesim. A notícia oficial também informa a possibilidade de pedir revisão justificada quando houver erro na classificação.
Uma consulta inicial deve servir para localizar o que precisa ser examinado, e não para improvisar uma solução tributária. Guarde a referência do ciclo e as informações encontradas. Isso facilita apresentar a mesma situação à contabilidade e acompanhar os esclarecimentos posteriores.
Comece separando informação de interpretação
Anote o que o sistema efetivamente mostra e qual pergunta surgiu a partir disso. Uma pendência indicada, uma obrigação enviada e um comprovante de pagamento são documentos diferentes. Reuni-los ajuda a verificar se estão relacionados ao mesmo período e ao mesmo assunto.
Evite resumir toda a situação da empresa a uma letra ou a uma impressão visual do painel. O trabalho de conferência precisa identificar o registro, a data e o que está sendo comparado. Uma conclusão apressada pode levar a corrigir o que não está errado ou a deixar uma divergência sem explicação.
Quem faz o quê na rotina da empresa
Defina quem consulta as comunicações, quem reúne documentos e quem acompanha as providências. Em um negócio pequeno, o proprietário costuma participar de várias etapas, mas a responsabilidade por cada ação precisa estar clara. Informação encaminhada sem acompanhamento pode ficar parada entre o escritório e a empresa.
Uma agenda compartilhada ajuda a organizar esse fluxo. Ela pode registrar assunto, período, responsável e próxima verificação. O objetivo não é criar uma burocracia paralela, mas permitir que uma dúvida tenha continuidade até receber resposta ou ser resolvida.
Confira os documentos antes de pedir uma correção
Se a análise apontar possível erro, reúna os elementos que sustentam essa conclusão. Explique qual informação está divergente e qual documento comprova o ponto. Um pedido genérico dificulta entender o problema que precisa ser examinado.
Mudanças em declarações, pagamentos ou cadastros precisam ser avaliadas conforme o caso e pelas pessoas responsáveis. O anúncio do novo ciclo não cria uma solução automática para toda diferença. O primeiro passo é identificar a causa, para que a providência adotada corresponda ao problema real.
Transforme a conferência em acompanhamento
Depois da consulta, registre o que ficou esclarecido, quais documentos foram enviados e quais questões permanecem abertas. Marque a próxima verificação e guarde os protocolos pertinentes. Esse histórico evita começar do zero quando a mesma dúvida reaparece.
O novo ciclo pode ser usado como um ponto de checagem da organização fiscal, sem substituir a análise profissional do vínculo de cada informação. Para acompanhar os critérios, os canais de consulta e as condições do programa, a referência é a publicação oficial da Receita Federal indicada abaixo.